
Les chiffres à retenir
- Les ménages réduisent d'abord leur investissement logement, en net recul depuis 2023 selon les comptes nationaux de l'Insee
- Le pouvoir d'achat par unité de consommation recule de 0,6 % au deuxième trimestre 2026, ce qui limite la capacité à mettre de l'argent de côté
- Le taux d'épargne reste élevé, à 17,2 % du revenu disponible brut au deuxième trimestre 2026, mais il se replie
- L'inflation, à 2,4 % en août 2026, est tirée par l'énergie, ce qui explique pourquoi les factures restent le premier réflexe d'économie
- Comparer son salaire au salaire médian net de 2 190 euros ou au Smic permet de situer sa propre marge de manoeuvre budgétaire
Les ménages français économisent d'abord en repoussant leurs achats de logement et leurs dépenses d'investissement, selon les comptes nationaux publiés par l'Insee. En 2025, leur pouvoir d'achat par unité de consommation a reculé de 0,7 % sur l'année, puis de 0,6 % au deuxième trimestre 2026 selon l'Insee, ce qui comprime leur marge de manoeuvre malgré un taux d'épargne qui reste élevé, à 17,2 % du revenu disponible brut au deuxième trimestre 2026.
Ce constat s'appuie sur plusieurs séries officielles suivies dans le dossier prix et niveau de vie du site : le pouvoir d'achat, le taux d'épargne, l'inflation et les salaires. Elles permettent de répondre à une question simple, où les Français réduisent-ils réellement leurs dépenses, plutôt que de se contenter d'astuces générales sans données.
Que disent les chiffres officiels sur le budget des ménages ?
Le budget des ménages français est encadré par trois grandeurs suivies chaque trimestre par l'Insee : le revenu disponible brut, le pouvoir d'achat qui en découle une fois l'inflation déduite, et le taux d'épargne, c'est-à-dire la part de ce revenu qui n'est pas consommée. En 2025, selon l'Insee Première n° 2105 de mai 2026 sur les comptes de la Nation, le pouvoir d'achat du revenu disponible brut des ménages par unité de consommation s'est replié de 0,7 %, après une hausse de 2,2 % en 2024. Ce retournement tient surtout à un net recul des dividendes versés aux ménages, après le bond observé l'année précédente.
Dans le même temps, la consommation des ménages a ralenti : la dépense de consommation progresse de seulement 0,4 % en volume en 2025, contre 0,8 % en 2024, selon le même document. Les prix à la consommation, eux, ont augmenté de 0,8 % sur cette dépense en 2025. Ce ralentissement de la consommation est la trace statistique la plus nette d'un comportement d'économie à l'échelle du pays entier : les ménages achètent moins, ou achètent différemment, avant même de parler de budget individuel.
Le pouvoir d'achat recule, l'épargne aussi : ce que cela change pour le budget
Au premier trimestre 2026, le pouvoir d'achat du revenu disponible brut par unité de consommation a reculé de 0,2 %, puis de 0,6 % au deuxième trimestre 2026, selon l'Insee (Informations rapides n° 212, 28 août 2026). Sur la même période, le taux d'épargne des ménages, qui mesure la part du revenu disponible brut qui n'est pas consommée, est passé de 17,9 % au premier trimestre à 17,2 % au deuxième trimestre 2026.
| Trimestre | Pouvoir d'achat du RDB par UC | Taux d'épargne des ménages |
|---|---|---|
| Premier trimestre 2026 | -0,2 % | 17,9 % du RDB |
| Deuxième trimestre 2026 | -0,6 % | 17,2 % du RDB |
Source : Insee, Informations rapides n° 212, 28 août 2026.
Ce tableau montre un paradoxe apparent. Le pouvoir d'achat recule nettement, mais le taux d'épargne reste élevé puisqu'il dépasse 17 % du revenu disponible. Ce niveau d'épargne durablement élevé depuis plusieurs années peut s'expliquer à la fois par une certaine prudence des ménages face à l'incertitude économique et par un effet mécanique : une partie de l'épargne correspond à des revenus qui ne peuvent pas être consommés immédiatement, comme certains revenus de placement. Cela ne veut pas dire que tous les foyers mettent de l'argent de côté au même rythme, la moyenne nationale masque des situations très différentes selon le niveau de vie.
Comment le pouvoir d'achat et le taux d'épargne sont calculés
Le pouvoir d'achat du revenu disponible brut (RDB) correspond au revenu dont dispose un ménage une fois les prélèvements obligatoires déduits et les prestations sociales ajoutées, rapporté à l'évolution des prix à la consommation. L'Insee le mesure par unité de consommation, une échelle qui tient compte de la taille et de la composition du foyer, pour permettre des comparaisons entre ménages de tailles différentes. Le taux d'épargne, lui, se calcule en divisant l'épargne brute des ménages, c'est-à-dire la part du RDB non consommée, par ce même revenu disponible brut. Ces deux indicateurs sont publiés chaque trimestre par l'Insee dans les comptes nationaux trimestriels.
L'inflation pousse à surveiller l'énergie et les dépenses du quotidien
L'inflation mesurée par l'indice des prix à la consommation s'est établie à 2,4 % en glissement annuel en août 2026, en estimation provisoire, après 2,1 % en juillet 2026, selon l'Insee. Cette accélération est tirée par l'énergie, précise l'institut. C'est pour cela que les postes liés aux factures restent le premier réflexe quand un foyer cherche à réduire ses dépenses au quotidien : ce sont des montants récurrents, visibles chaque mois, et directement liés à l'actualité des prix.
Cette dynamique de l'inflation a aussi une conséquence directe sur le Smic. Le salaire minimum est en effet indexé sur l'inflation mesurée pour les 20 % des ménages ayant les revenus les plus faibles, rappelle le site service-public.gouv.fr. Autrement dit, quand les prix accélèrent pour les foyers modestes, le Smic suit, avec un décalage. Comprendre l'évolution de l'inflation en France permet donc d'anticiper non seulement ses propres dépenses, mais aussi l'évolution de certains revenus.
Les prélèvements obligatoires : la part du revenu qui part avant même de dépenser
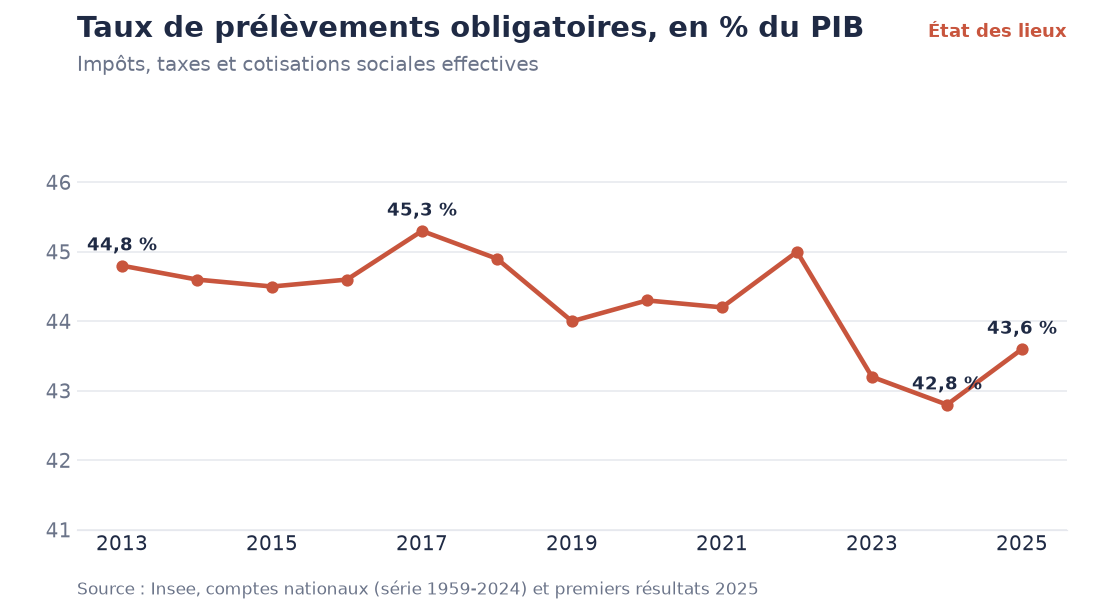
Avant de parler de dépenses, une partie du revenu des Français part en impôts et cotisations. Le taux de prélèvements obligatoires, qui regroupe impôts et cotisations sociales rapportés au PIB, s'est établi à 43,6 % en 2025, après 42,8 % en 2024, selon l'Insee (Informations rapides n° 78, 27 mars 2026). Ce taux a beaucoup varié ces dernières années : il atteignait 45,0 % en 2022, avant de redescendre à 43,2 % en 2023.
| Année | Taux de prélèvements obligatoires (% du PIB) |
|---|---|
| 2022 | 45,0 |
| 2023 | 43,2 |
| 2024 | 42,8 |
| 2025 | 43,6 |
Source : Insee, série des taux de prélèvements obligatoires rapportés au PIB.
Ce taux ne se traduit pas de la même façon pour chaque ménage, puisqu'il agrège impôt sur le revenu, TVA, cotisations sociales et impôts locaux. Mais il rappelle une réalité simple : une partie du budget d'un foyer est déjà engagée avant même d'arriver sur le compte en banque. Les marges de manoeuvre pour économiser se situent donc surtout sur le revenu disponible restant, celui qui apparaît justement dans le calcul du pouvoir d'achat évoqué plus haut.
Smic, salaire médian, salaire moyen : où se situe votre budget ?
Pour savoir où l'on se situe, il est utile de comparer son salaire aux repères nationaux. Dans le secteur privé, en équivalent temps plein, le salaire net moyen atteignait 2 733 euros par mois en 2024, pour un salaire brut moyen de 3 602 euros, selon l'Insee Première n° 2079 d'octobre 2025. Le salaire médian net, celui qui partage les salariés en deux groupes égaux, s'établissait à 2 190 euros net par mois. Les écarts entre les salariés les mieux payés et les moins bien payés restent marqués, selon le même document.
Par catégorie, le salaire net moyen en 2024 s'élevait à 4 629 euros pour les cadres, 2 633 euros pour les professions intermédiaires, 2 051 euros pour les ouvriers et 1 941 euros pour les employés, toujours selon l'Insee. Ces écarts expliquent pourquoi les marges d'économie possibles ne sont pas les mêmes selon le métier exercé.
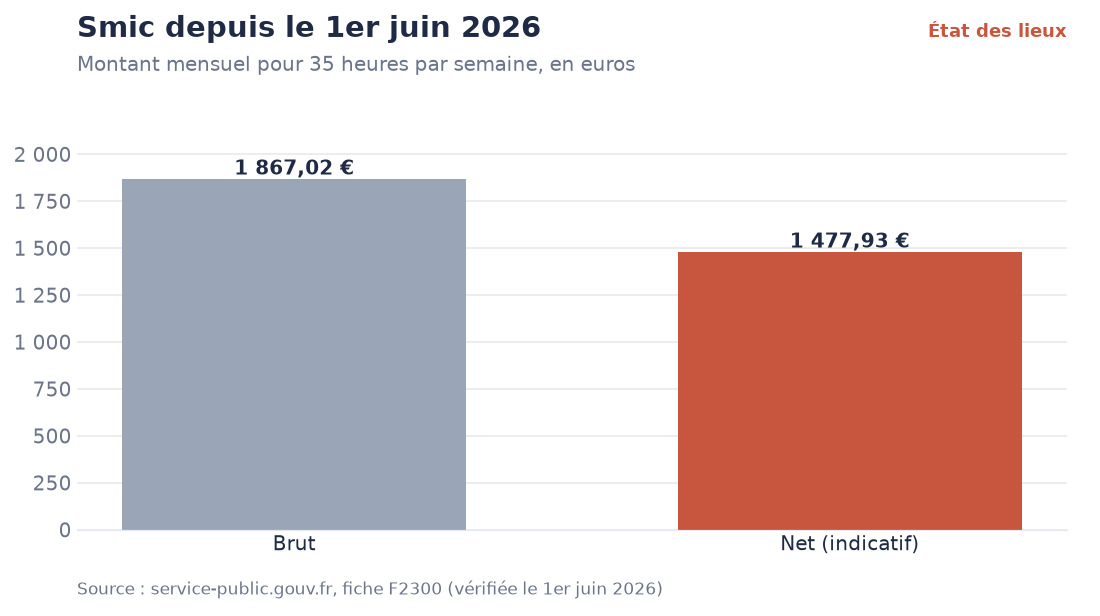
Au bas de l'échelle, le Smic constitue le plancher légal. Depuis le 1er juin 2026, après une revalorisation de 2,41 %, il s'établit à 12,31 euros brut de l'heure, soit 1 867,02 euros brut par mois sur la base de 35 heures hebdomadaires, selon service-public.gouv.fr. En net, à titre indicatif, cela représente 9,74 euros de l'heure et 1 477,93 euros par mois, soit 17 735,19 euros net par an.
Exemple concret : un salarié au Smic face à son budget
Prenons le cas d'un salarié célibataire, sans enfant, rémunéré au Smic à temps plein depuis le 1er juin 2026. Il perçoit 1 477,93 euros net par mois, soit 17 735,19 euros net sur l'année, selon le barème publié par service-public.gouv.fr. Une fois son loyer, ses charges fixes et ses déplacements payés, la part de revenu qu'il peut encore faire varier pour économiser est nécessairement restreinte, puisqu'elle se situe au-dessus, mais relativement proche, du seuil de pauvreté à 60 % du niveau de vie médian, fixé à 1 337 euros par mois pour une personne seule en 2024 selon l'Insee. Pour ce profil, les marges d'économie passent surtout par les postes récurrents, énergie, abonnements, assurances, plutôt que par un effort ponctuel.
Le seuil de pauvreté, un repère pour mesurer sa marge de manoeuvre
En 2024, le seuil de pauvreté à 60 % du niveau de vie médian s'établissait à 1 337 euros par mois pour une personne seule, selon l'Insee Première « Niveau de vie et pauvreté en 2024 » publiée le 9 juillet 2026. Le taux de pauvreté est resté stable à 15,4 %, ce qui représente 9,8 millions de personnes. Le niveau de vie médian, lui, s'élevait à 2 228 euros par mois, en hausse de 1,8 % en euros constants par rapport à l'année précédente.
Ce repère est utile pour situer sa propre situation budgétaire, pas pour juger qui que ce soit : il permet de comprendre à partir de quel niveau de revenu la question n'est plus de savoir comment économiser, mais comment couvrir les dépenses essentielles. Plus le revenu d'un foyer se rapproche de ce seuil, moins les marges d'économie identifiées dans les guides généraux, abonnements superflus, achats impulsifs, sont réellement mobilisables, puisque l'essentiel du budget est déjà consacré au logement, à l'alimentation et à l'énergie.
Les postes où les Français réduisent concrètement leurs dépenses
Les comptes nationaux de l'Insee permettent d'observer, à l'échelle du pays, où les ménages ont réellement coupé dans leurs dépenses ces dernières années. Le poste le plus spectaculaire est l'investissement logement des ménages, c'est-à-dire principalement l'achat de logements neufs et les travaux. Selon l'Insee Première n° 2105, la formation brute de capital fixe des ménages a chuté de 8,2 % en 2023, puis de 9,8 % en 2024, avant de se stabiliser avec un recul limité de 0,2 % en 2025. C'est, de loin, le poste qui a le plus reculé sur la période, bien plus que la consommation courante.
Une consommation courante qui ralentit, sans s'effondrer
Comme vu plus haut, la consommation courante des ménages a nettement ralenti en 2025. La consommation en services a particulièrement ralenti, passant de 2,0 % en 2024 à 1,2 % en 2025, freinée notamment par les dépenses de services aux ménages. Ce n'est pas un effondrement, mais un net coup de frein, cohérent avec le recul du pouvoir d'achat observé sur la même période.
L'énergie, un poste surveillé plutôt que réduit en volume
L'inflation récente étant tirée par l'énergie, selon l'Insee, ce poste reste celui que les foyers surveillent le plus, même si aucune donnée officielle ne permet ici de chiffrer une baisse de consommation d'énergie à l'échelle nationale. La vigilance sur les contrats, les abonnements et les habitudes de consommation reste, par construction, le réflexe individuel le plus direct face à des prix qui montent plus vite que le reste du panier.
Erreurs fréquentes quand on veut faire des économies
La première erreur consiste à chercher des économies ponctuelles, un achat en soldes, une réduction isolée, sans avoir d'abord identifié ses dépenses fixes mensuelles. Les données de l'Insee montrent que les postes qui pèsent le plus dans le temps, logement, énergie, assurances, sont aussi ceux qui évoluent le plus lentement et qui demandent un suivi régulier plutôt qu'un geste unique.
La deuxième erreur est de comparer sa situation à une moyenne nationale sans tenir compte de sa catégorie professionnelle ou de sa composition familiale. Un salarié payé au Smic et un cadre au salaire moyen de 4 629 euros net ne disposent pas des mêmes marges, même en pourcentage de leur revenu, puisque les dépenses fixes comme le loyer ne varient pas proportionnellement au salaire.
La troisième erreur est d'oublier que le taux d'épargne national, à 17,2 % du revenu disponible brut au deuxième trimestre 2026 selon l'Insee, ne reflète pas la capacité d'épargne de chaque foyer. Une partie de cette épargne correspond à des revenus de placement ou à des remboursements de crédits, pas à de l'argent disponible pour des dépenses courantes.
Enfin, beaucoup de foyers suivent leurs dépenses mois par mois sans jamais regarder l'évolution sur plusieurs trimestres, alors que c'est justement cette évolution, comme celle du pouvoir d'achat ou de l'inflation, qui indique si un effort d'économie doit porter sur un poste précis ou sur l'ensemble du budget.
Questions fréquentes
Quel est le taux d'épargne des ménages français en 2026 ?
Le taux d'épargne des ménages s'établissait à 17,2 % du revenu disponible brut au deuxième trimestre 2026, après 17,9 % au premier trimestre, selon l'Insee.
Pourquoi le pouvoir d'achat recule-t-il alors que les salaires augmentent ?
Le pouvoir d'achat compare l'évolution du revenu disponible à celle des prix à la consommation. En 2025, le repli de 0,7 % constaté par l'Insee tient surtout à un net recul des dividendes versés aux ménages, après le bond enregistré en 2024, et non à une baisse des salaires eux-mêmes.
Quel est le poste de dépense qui a le plus baissé chez les ménages français ?
Selon les comptes nationaux de l'Insee, c'est l'investissement logement des ménages qui a le plus reculé, avec une baisse de 9,8 % en 2024, après 8,2 % en 2023, avant un recul plus limité de 0,2 % en 2025.
Combien gagne un salarié au Smic en 2026 ?
Depuis le 1er juin 2026, le Smic s'établit à 1 867,02 euros brut par mois, soit 1 477,93 euros net à titre indicatif, pour 35 heures hebdomadaires, selon service-public.gouv.fr.
Quel est le seuil de pauvreté en France en 2024 ?
Le seuil de pauvreté à 60 % du niveau de vie médian s'établissait à 1 337 euros par mois pour une personne seule en 2024, selon l'Insee, publié le 9 juillet 2026.
Le taux de prélèvements obligatoires a-t-il augmenté en 2025 ?
Oui, il est passé de 42,8 % du PIB en 2024 à 43,6 % en 2025, selon l'Insee, après avoir atteint 45,0 % en 2022 et 43,2 % en 2023.
Les chiffres officiels disent moins ce que les ménages devraient faire que ce qu'ils font déjà : moins investir dans le logement, ralentir leur consommation de services, et composer avec un pouvoir d'achat qui recule tout en gardant un taux d'épargne élevé. Les postes qui se réduisent réellement ne sont pas toujours ceux dont on parle le plus dans les guides d'astuces, ils apparaissent d'abord dans les comptes nationaux, bien avant d'être ressentis poste par poste dans un budget individuel.
Sources
- Insee, Les comptes de la Nation en 2025, Insee Première n° 2105, mai 2026
- Insee, Informations rapides n° 212, 28 août 2026 (pouvoir d'achat, taux d'épargne, PIB T2 2026)
- Insee, Informations rapides n° 78, 27 mars 2026 (déficit, dette, prélèvements obligatoires 2025)
- Insee, Taux de prélèvements obligatoires rapportés au PIB
- Insee, indice des prix à la consommation, août 2026
- Insee Première n° 2079, Les salaires dans le secteur privé en 2024, octobre 2025
- Insee Première, Niveau de vie et pauvreté en 2024, 9 juillet 2026
- Service-public.gouv.fr, le Smic, vérifié le 1er juin 2026
Tous les chiffres clés de l'économie française sont réunis sur la page d'accueil.

Gaspard Mérindol, rédacteur en chef. Journaliste économique, il explique l'économie française avec les chiffres officiels : dette, emploi, salaires, prix. Chaque donnée est datée et sourcée.


