
Les chiffres à retenir
- Le taux de prélèvements obligatoires s'établit à 43,6 % du PIB en 2025, contre 42,8 % en 2024, selon l'Insee
- Il regroupe les impôts, les taxes et les cotisations sociales effectives versés aux administrations publiques et à l'Union européenne
- Il exclut les cotisations sociales imputées et les crédits d'impôt, ce qui le distingue d'une mesure brute de la fiscalité
- Depuis 2013, le taux a oscillé entre 42,8 % et 45,3 % du PIB, sans tendance linéaire
- Comparer ce taux entre pays suppose d'utiliser la même définition harmonisée, ce que font l'OCDE et Eurostat
Le taux de prélèvements obligatoires mesure la part de la richesse nationale captée par les impôts, les taxes et les cotisations sociales versés aux administrations publiques et à l'Union européenne. Il s'établit à 43,6 % du produit intérieur brut (PIB) en 2025, contre 42,8 % en 2024, selon l'Insee.
Ce chiffre figure parmi les indicateurs suivis dans le dossier finances publiques du site, aux côtés de la dette publique et du déficit public. Les trois notions se répondent : les prélèvements obligatoires forment l'essentiel des recettes qui financent les dépenses publiques, et l'écart entre les deux crée le déficit, qui s'ajoute ensuite à la dette.
Qu'est-ce que les prélèvements obligatoires, au juste ?
Les prélèvements obligatoires regroupent les versements effectifs que les ménages et les entreprises doivent payer aux administrations publiques, sans contrepartie directe et immédiate. Trois grandes catégories s'y rattachent : les impôts, qu'ils soient directs comme l'impôt sur le revenu ou indirects comme la TVA, les taxes affectées à des organismes ou à des missions précises, et les cotisations sociales effectives, versées par les salariés et les employeurs pour financer la protection sociale (maladie, retraite, chômage).
La notion exclut deux éléments qui gonfleraient artificiellement le taux : les cotisations sociales imputées, qui correspondent à des prestations versées directement par certains employeurs sans passer par un organisme collecteur, et les crédits d'impôt, qui viennent réduire l'impôt effectivement payé. L'Insee le précise sur sa page consacrée à la série statistique : le taux publié est calculé hors cotisations sociales imputées et crédits d'impôts.
Le périmètre retenu inclut en revanche les sommes versées au profit de l'Union européenne, qui représentent une part marginale du total (0,1 point de PIB en 2025, selon l'Insee).
Comment ce chiffre est calculé
Le taux de prélèvements obligatoires se calcule en rapportant le montant total des impôts, taxes et cotisations sociales effectives perçus par les administrations publiques (État, collectivités locales, administrations de sécurité sociale) et par l'Union européenne, au produit intérieur brut de l'année. Le calcul suit les conventions des comptes nationaux retenues par l'Insee pour ses publications annuelles. Les données de l'année la plus récente sont dites provisoires (p), celles de l'année précédente semi-définitives (sd) : elles peuvent être révisées lors des publications suivantes. La mesure exclut les cotisations sociales imputées et les crédits d'impôt, et ne doit pas être confondue avec le taux de dépenses publiques ou le taux de recettes publiques, qui intègrent d'autres ressources (revenus du patrimoine, dividendes perçus par l'État, etc.).
Quel est le taux de prélèvements obligatoires en 2025 ?
Selon l'Insee, dans son Informations rapides n° 78 du 27 mars 2026, le taux de prélèvements obligatoires s'établit à 43,6 % du PIB en 2025, après 42,8 % en 2024. La hausse du taux s'explique notamment par l'accélération des recettes publiques en 2025, dont le détail est présenté plus loin.
Sur la série longue publiée par l'Insee (statistique dédiée, mise à jour avec les données annuelles de 1959 à 2025), l'année 2025 est qualifiée de provisoire (p) et 2024 de semi-définitive (sd), avec un chiffre de 42,7 % pour 2024 dans cette série spécifique, légèrement différent des 42,8 % cités dans l'Informations rapides n° 78. Cet écart d'un dixième de point illustre les révisions habituelles entre deux publications successives de l'Insee, qui ne portent pas sur la même date d'arrêté des comptes.
Le PIB auquel ce taux est rapporté atteignait 2 991,1 milliards d'euros en 2025, en progression de 0,8 % en volume, selon l'Insee Première n° 2105 « Les comptes de la Nation en 2025 ».
Comment le taux a-t-il évolué depuis 2013 ?
Le taux de prélèvements obligatoires n'a pas suivi de trajectoire linéaire depuis une décennie. Il a atteint son point le plus haut en 2017 (45,3 %) et en 2022 (45,0 %), et son point le plus bas en 2024 (42,8 %), juste après le repli de 2023 (43,2 %).
| Année | Taux de prélèvements obligatoires (% du PIB) |
|---|---|
| 2013 | 44,8 |
| 2014 | 44,6 |
| 2015 | 44,5 |
| 2016 | 44,6 |
| 2017 | 45,3 |
| 2018 | 44,9 |
| 2019 | 44,0 |
| 2020 | 44,3 |
| 2021 | 44,2 |
| 2022 | 45,0 |
| 2023 | 43,2 |
| 2024 | 42,8 |
| 2025 | 43,6 |
Source : Insee, série « Taux de prélèvements obligatoires rapportés au produit intérieur brut » (https://www.insee.fr/fr/statistiques/2381412), complétée par l'Informations rapides n° 78 du 27 mars 2026 pour les années 2024 et 2025.
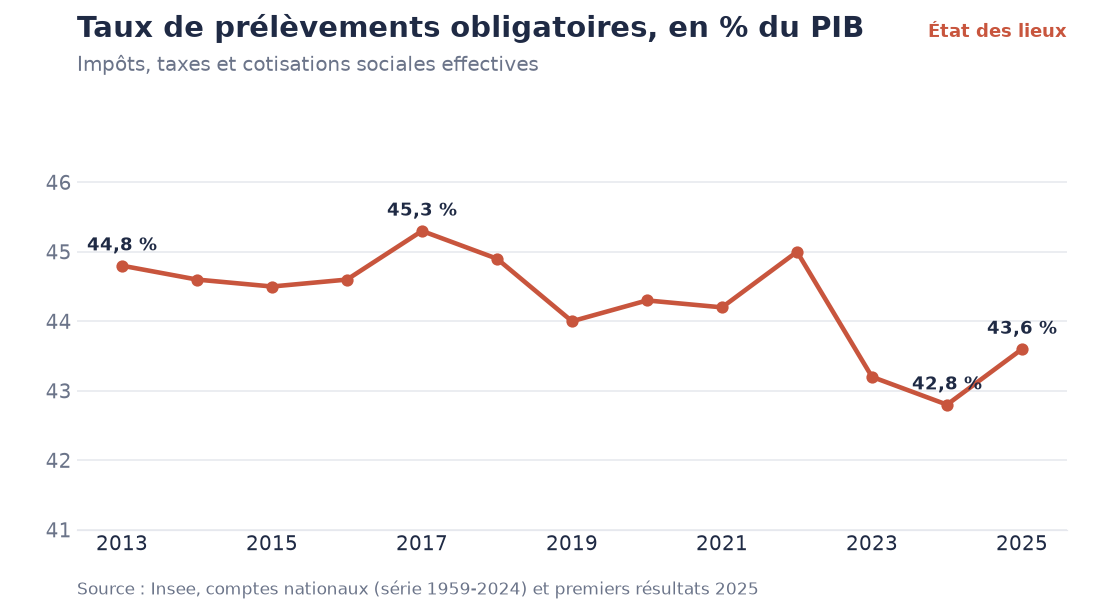
Ce graphique rend visible un mouvement souvent oublié : le taux de 2025 reste inférieur à celui de 2017 ou de 2022, malgré une hausse sur un an. La lecture année par année masque donc des variations de plusieurs points sur une décennie, qui tiennent à la fois à des mesures fiscales ponctuelles et à des effets mécaniques liés à la croissance ou à l'inflation sur l'assiette des impôts.
On remarque également que les années de plus haut niveau de prélèvements, 2017 et 2022, ne coïncident pas avec les années de déficit le plus faible : en 2022, par exemple, le taux de prélèvements obligatoires atteignait 45,0 % du PIB tandis que le déficit public s'élevait déjà à 4,7 % du PIB, selon l'Insee. Un taux élevé de prélèvements n'implique donc pas mécaniquement des finances publiques équilibrées, car il dépend aussi du niveau des dépenses engagées la même année.
Pourquoi le taux a-t-il augmenté entre 2024 et 2025 ?
L'Informations rapides n° 78 de l'Insee indique que les recettes publiques ont accéléré en 2025, avec une hausse de 3,9 % après +3,2 % en 2024, tandis que les dépenses publiques ont ralenti, à +2,5 % en euros courants après +4,0 % en 2024. Mécaniquement, quand les recettes progressent plus vite que le PIB, le taux de prélèvements obligatoires augmente, même sans création d'un nouvel impôt : une assiette fiscale (revenus, bénéfices, consommation) qui croît plus vite que l'activité économique suffit à faire monter le ratio.
Le même document rappelle que le déficit public pour 2025 s'élève à 152,5 milliards d'euros, soit 5,1 % du PIB, après 5,8 % en 2024 et 5,4 % en 2023. La hausse du taux de prélèvements obligatoires n'a donc pas empêché le déficit de rester élevé, notamment parce que les dépenses publiques elles-mêmes progressent encore, à 57,2 % du PIB en 2025 après 57,0 % en 2024, selon l'Insee.
Cette hausse des recettes intervient alors que la croissance économique ralentit : le PIB en volume a progressé de 0,8 % en 2025 après +1,5 % en 2024, selon l'Insee Première n° 2105. Au premier semestre 2026, l'activité a même reculé (-0,2 % au premier trimestre) avant de se stabiliser (+0,0 % au deuxième trimestre), pour un acquis de croissance de +0,3 % sur l'année 2026, selon l'Insee. Ce ralentissement pèse sur la dynamique des recettes et, par construction, sur l'évolution future du taux de prélèvements obligatoires.
À quoi servent les prélèvements obligatoires ?
Les sommes collectées financent l'ensemble des administrations publiques : l'État via le budget de l'État, les collectivités locales, et les administrations de sécurité sociale qui versent les prestations maladie, retraite et chômage. La part qui revient à chaque sous-secteur n'est pas détaillée dans les publications citées ici pour l'année 2025, mais la logique d'ensemble reste la même d'une année sur l'autre : plus les prélèvements financent de dépenses sociales et de services publics, plus le taux global reflète l'ampleur de la redistribution organisée par la puissance publique.
Le taux de prélèvements obligatoires ne doit pas être confondu avec le taux de dépenses publiques, qui atteint 57,2 % du PIB en 2025 selon l'Insee. L'écart entre les deux, environ 13,6 points en 2025, correspond en grande partie au déficit public et à d'autres recettes non fiscales qui ne sont pas comptées comme des prélèvements obligatoires.
Le taux de prélèvements obligatoires face à la hausse des prix et du chômage
L'évolution du taux de prélèvements obligatoires ne se lit pas isolément du climat économique et social. Selon l'Insee, le taux de chômage au sens du BIT s'est établi à 8,3 % de la population active au deuxième trimestre 2026, en hausse continue depuis le début 2025 (7,5 % au premier trimestre 2025). Chez les 15-24 ans, ce taux atteint 21,6 % au deuxième trimestre 2026. Une dégradation du marché du travail réduit mécaniquement l'assiette des cotisations sociales assises sur les salaires, même si elle peut être compensée, à court terme, par d'autres recettes fiscales.
Du côté des prix, l'inflation mesurée par l'indice des prix à la consommation a atteint +2,4 % en glissement annuel en août 2026 (estimation provisoire), après +2,1 % en juillet 2026, une hausse tirée notamment par l'énergie, selon l'Insee. Dans le même temps, le pouvoir d'achat du revenu disponible brut des ménages par unité de consommation a reculé de 0,6 % au deuxième trimestre 2026, après -0,2 % au premier trimestre, tandis que le taux d'épargne des ménages s'est replié à 17,2 % de leur revenu disponible brut, après 17,9 % au trimestre précédent. Ces indicateurs rappellent qu'un taux de prélèvements obligatoires stable ou en hausse peut coexister avec un pouvoir d'achat en baisse, les deux évolutions dépendant de facteurs largement distincts : la fiscalité d'un côté, les prix et les revenus d'activité ou du patrimoine de l'autre.
Les prélèvements obligatoires par pays : comment comparer ?
La comparaison internationale des prélèvements obligatoires repose sur une condition stricte : utiliser la même définition dans tous les pays comparés. L'OCDE publie un ratio impôts/PIB construit sur une méthodologie harmonisée, et Eurostat applique une démarche similaire pour les pays membres de l'Union européenne et de la zone euro. Sans cette harmonisation, deux pays peuvent afficher des taux très différents simplement parce qu'ils classent différemment certaines cotisations ou certaines taxes affectées.
Les sources consultées pour cet article ne fournissent pas de tableau chiffré et daté des taux dans les autres pays de l'OCDE ou de l'Union européenne : publier un classement précis exigerait de citer textuellement une page Eurostat ou OCDE à jour, ce qui n'a pas été fait ici. Ce qu'il est possible d'affirmer, à partir des seules séries françaises disponibles, c'est que le taux français de 43,6 % en 2025 se situe dans la fourchette haute observée en France depuis 2013 (entre 42,8 % et 45,3 %), sans que l'on puisse en déduire un rang européen sans consulter la publication Eurostat correspondante.
Un exemple concret : le Smic et les cotisations sociales
Les cotisations sociales constituent l'une des trois composantes des prélèvements obligatoires, avec les impôts et les taxes. Elles sont visibles concrètement sur une fiche de paie. Depuis le 1er juin 2026, le Smic horaire brut est de 12,31 euros, pour un montant net de 9,74 euros, selon Service-public.gouv.fr. Sur une base mensuelle de 35 heures hebdomadaires, le Smic brut s'établit à 1 867,02 euros et le Smic net à 1 477,93 euros.
L'écart entre le montant brut et le montant net, pour un salarié au Smic, correspond aux cotisations sociales salariales retenues à la source : assurance maladie, retraite, chômage. Ces sommes, ajoutées aux cotisations patronales qui ne figurent pas sur le salaire net mais sont bien versées par l'employeur, entrent dans le calcul du taux de prélèvements obligatoires au même titre que l'impôt sur le revenu ou la TVA payée à la caisse d'un supermarché.
Ce que le taux de prélèvements obligatoires ne mesure pas
Ce taux agrège des prélèvements aux logiques très différentes : une cotisation retraite ouvre des droits futurs pour celui qui la paie, tandis qu'une taxe sur la consommation n'ouvre aucun droit individuel. Le taux global ne dit donc rien de la manière dont la charge est répartie entre les ménages selon leur niveau de vie, ni de l'usage fait des sommes collectées.
Il ne renseigne pas non plus sur le poids ressenti par un contribuable ou une entreprise en particulier : deux pays avec le même taux agrégé peuvent avoir des répartitions très différentes entre impôts sur le revenu, cotisations sociales et taxes sur la consommation, avec des effets très différents sur le pouvoir d'achat, qui fait l'objet d'un indicateur distinct suivi par l'Insee. Enfin, le taux de prélèvements obligatoires ne mesure pas l'efficacité de la collecte : il porte sur les sommes effectivement perçues, pas sur celles qui échappent à l'impôt.
Le lien avec la dette et le déficit publics
Un taux de prélèvements obligatoires élevé n'empêche pas la dette publique de progresser. Fin du premier trimestre 2026, la dette publique au sens de Maastricht s'établit à 3 536,1 milliards d'euros, soit 117,5 % du PIB, après 115,7 % fin 2025 (donnée trimestrielle révisée), selon l'Insee. Cette hausse de 75,6 milliards d'euros sur un trimestre tient notamment à l'augmentation de l'encours de titres négociables de long terme émis par l'État.
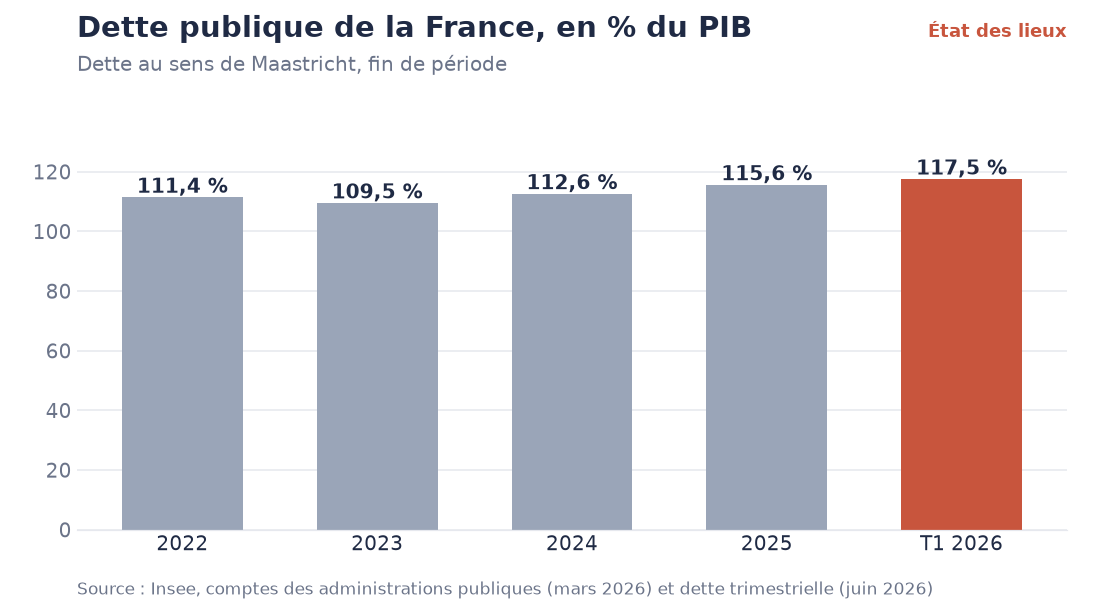
La comparaison des deux séries, taux de prélèvements obligatoires d'un côté, dette publique de l'autre, montre qu'un niveau de recettes élevé ne suffit pas à stabiliser les comptes publics si les dépenses progressent davantage, ou si les charges d'intérêt de la dette elle-même continuent d'augmenter.
Questions fréquentes
Quelle différence entre impôt, taxe et cotisation sociale ?
L'impôt est prélevé sans contrepartie directe pour financer l'action publique en général (impôt sur le revenu, TVA). La taxe finance souvent un service ou une mission précise. La cotisation sociale ouvre des droits individuels à des prestations (retraite, maladie, chômage) pour celui qui la verse ou pour ses ayants droit. Les trois entrent dans le calcul des prélèvements obligatoires dès lors qu'ils sont versés aux administrations publiques.
Le taux de prélèvements obligatoires inclut-il les cotisations sociales imputées ?
Non. L'Insee précise que la mesure publiée exclut les cotisations sociales imputées, ainsi que les crédits d'impôt, ce qui la distingue d'une mesure brute de l'ensemble des contributions sociales.
Pourquoi le taux a-t-il augmenté entre 2024 et 2025 ?
Selon l'Insee, les recettes publiques ont progressé de 3,9 % en 2025 après +3,2 % en 2024, plus vite que l'activité économique, ce qui a fait passer le taux de 42,8 % à 43,6 % du PIB sur un an.
La France est-elle le pays qui prélève le plus en Europe ?
Répondre précisément exigerait de citer un tableau comparatif récent d'Eurostat ou de l'OCDE utilisant la même définition pour chaque pays. Les sources mobilisées ici permettent seulement de situer le taux français dans sa propre histoire récente, entre 42,8 % et 45,3 % du PIB depuis 2013.
Le taux de prélèvements obligatoires mesure-t-il tout ce que paient les Français ?
Non. Il mesure les versements effectifs aux administrations publiques et à l'Union européenne, hors cotisations sociales imputées et crédits d'impôt. D'autres charges, comme certaines redevances ou frais spécifiques, ne sont pas comptées dans cet agrégat.
Un taux de prélèvements obligatoires élevé signifie-t-il un déficit public faible ?
Non, pas nécessairement. En 2022, le taux de prélèvements obligatoires atteignait 45,0 % du PIB, l'un des niveaux les plus hauts depuis 2013, tandis que le déficit public s'élevait déjà à 4,7 % du PIB selon l'Insee. Le niveau du déficit dépend autant du niveau des dépenses publiques que de celui des recettes.
Où trouver le chiffre officiel actualisé ?
La série « Taux de prélèvements obligatoires rapportés au produit intérieur brut » est publiée et mise à jour par l'Insee, avec des données annuelles depuis 1959, les années les plus récentes étant qualifiées de provisoires ou de semi-définitives avant révision.
Un taux agrégé, aussi précis soit-il à la décimale près, reste une moyenne nationale qui lisse des situations très inégales entre un salarié au Smic, un indépendant ou une grande entreprise. Le lire sans son contexte, sans sa définition exacte et sans la comparer à la dépense publique qu'il finance revient à ne garder qu'un chiffre isolé d'un système bien plus complexe.
Sources
- Insee, Taux de prélèvements obligatoires rapportés au produit intérieur brut
- Insee, Informations rapides n° 78, 27 mars 2026
- Insee, Informations rapides n° 158, 25 juin 2026
- Insee Première n° 2105, Les comptes de la Nation en 2025
- Insee, Informations rapides n° 212, 28 août 2026
- Service-public.gouv.fr, Smic
Tous les chiffres clés de l'économie française sont réunis sur la page d'accueil.

Gaspard Mérindol, rédacteur en chef. Journaliste économique, il explique l'économie française avec les chiffres officiels : dette, emploi, salaires, prix. Chaque donnée est datée et sourcée.


